Che cos’è, in pratica, il saldo e stralcio dei debiti? Le risposte che circolano somigliano a una promessa: basta un’offerta alla banca e la vendita forzata si ferma. Accanto al creditore procedente, però, possono esserci creditori intervenuti, ipoteche e debiti residui. L’estinzione della procedura esecutiva per rinuncia richiede, in linea generale, la rinuncia del creditore procedente e dei creditori intervenuti muniti di titolo esecutivo, oltre alla dichiarazione del giudice; non basta una generica accettazione dei soggetti interessati.
Quello che ti manca non è l’ennesima definizione, ma un confronto tra due strade: l’accordo privato con i creditori e la vendita forzata disposta dal tribunale. Lavorando sulle aste giudiziarie vediamo quanto le due strade si separano per soggetti coinvolti, tempi e certezza. Gli atti della procedura sono pubblici: leggerli per tempo ti permette di capire se l’accordo con i creditori ha basi solide o se l’asta offre un terreno più sicuro, prima che sia la data di vendita a decidere.
Asta giudiziaria con saldo e stralcio: cosa cambia e quando conviene l’uno o l’altro
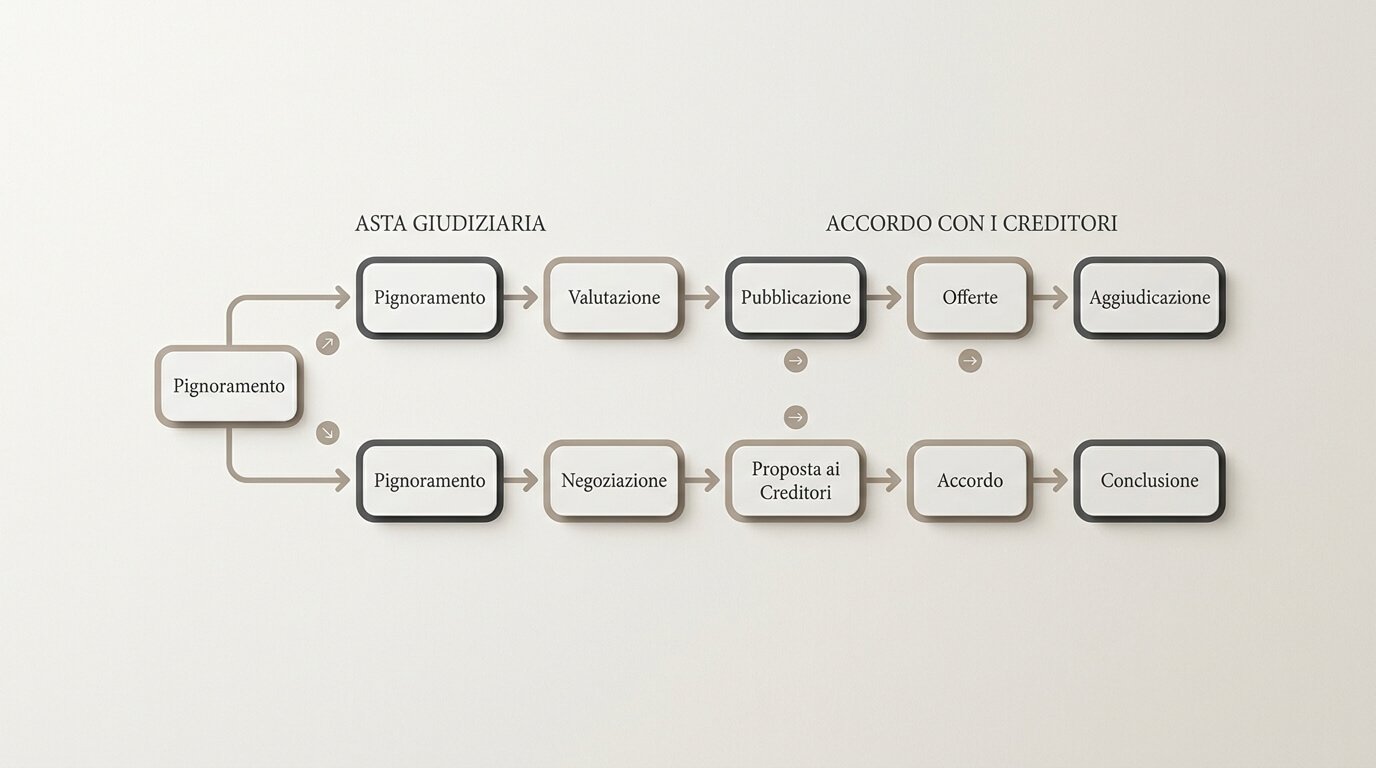
Le due strade portano entrambe a un immobile con meno debito addosso, ma partono da posti diversi. Una passa dal tribunale e segue regole fisse. L’altra passa da un tavolo di trattativa e dipende dalla volontà di chi ha un credito da incassare. Confonderle porta a scelte sbagliate, sia a chi vende sia a chi compra.
Cosa significa l’espressione asta saldo e stralcio
L’asta giudiziaria è una vendita forzata svolta nell’ambito di una procedura esecutiva immobiliare o di una procedura concorsuale, secondo le modalità stabilite dal giudice o previste dalla disciplina applicabile. Il ricavato serve a soddisfare, in tutto o in parte, i creditori. Il saldo e stralcio è un accordo negoziale: si versa una somma concordata e i creditori rinunciano al resto.
Nel primo caso decide una procedura, con documenti pubblici e tempi scanditi. Nel secondo decidono le parti, e nessuna norma obbliga un creditore ad Accettare uno sconto. Chi parla di asta con saldo e stralcio indica l’accordo cercato mentre la vendita è ancora davanti.
In quali casi si può chiedere il saldo e stralcio prima dell’asta giudiziaria
La trattativa può essere avviata dopo il pignoramento, ma la possibilità di fermare la vendita mediante rinuncia agli atti è soggetta a condizioni e termini processuali, che non coincidono sempre semplicemente con la data di aggiudicazione. Dentro quel periodo la richiesta ha senso se la somma da offrire è disponibile adesso e non ancora ipotetica, e se il valore dell’immobile lascia ai creditori un motivo per preferire un incasso certo a una vendita incerta.
Prima di muoverti, metti in fila cinque voci: debito complessivo, valore di mercato, creditori intervenuti, ipoteche e occupazione dell’immobile. Il resto lo dicono perizia e ordinanza di vendita, che sono pubbliche. Se vuoi vedere come si presentano i casi reali, trovi gli immobili in vendita nella nostra sezione ASTE GIUDIZIARIE.
Come funziona il saldo e stralcio immobiliare prima dell’aggiudicazione
Dopo l’aggiudicazione restano da compiere il saldo del prezzo e il decreto di trasferimento: a quel punto la trattativa ha lasciato il posto alla procedura. Prima, invece, ogni creditore può essere ascoltato. Per questo conta il momento in cui si presenta la proposta, non solo la cifra.
Presentare ai creditori un’offerta saldo e stralcio immobiliare
Un caso con numeri tondi aiuta. Debito complessivo di 180.000 euro, immobile dal valore di mercato di 220.000 euro, proposta transattiva di 125.000 euro. La cifra corrisponde a circa il 69% del debito e a circa il 57% del valore della casa.
Prima della proposta: una procedura in corso, un debito che supera di molto l’offerta e un immobile che vale più del debito. Dopo, se tutti i creditori interessati accettano e gli atti vengono formalizzati: 125.000 euro chiudono la posizione, la procedura si estingue e la casa non va all’asta. L’esito non è automatico. Il creditore confronta la proposta con ciò che l’asta potrebbe fruttare, tenendo conto dei tempi e della possibilità di un’asta deserta.
Un passaggio lo puoi fare da solo: confronta il debito complessivo con perizia e ordinanza di vendita, e conta quanti creditori compaiono nella procedura. Se sono più di uno, la proposta va costruita per tutti.
Perché l’accordo saldo e stralcio estingue il pignoramento con la rinuncia agli atti esecutivi
L’accordo, da solo, non ferma nulla. La procedura si ferma quando i creditori interessati rinunciano agli atti e ne viene dichiarata l’estinzione. Finché questi passaggi non sono formalizzati, la vendita resta in calendario.
Se non rinunciano tutti i creditori la cui rinuncia è richiesta dalla legge, la procedura può continuare; una somma versata in base a un accordo privato non garantisce da sola né l’estinzione della procedura né la cancellazione del pignoramento. Restano da verificare anche ipoteche e debiti residui, perché un accordo parziale può lasciare in piedi una pretesa che l’acquirente o il proprietario non aveva messo in conto. Serve una verifica legale, finanziaria e documentale, non una stretta di mano.
Comprare in pre-asta saldo e stralcio, tra creditori intervenuti e casi in cui conviene l’asta
Chi guarda la vicenda dal lato dell’acquirente vede un’occasione e un terreno scivoloso. L’occasione è comprare prima della gara, a condizioni definite con i creditori. Il rischio è entrare in una trattativa i cui equilibri non sono pubblici come quelli di un’asta.
Acquistare un immobile pre-asta saldo e stralcio entrando nella trattativa
Nella vendita pre-asta i creditori intervenuti contano quanto il procedente: un accordo con uno solo non basta, perché devono essere considerati tutti i soggetti interessati alla definizione. Prima di muoverti, verifica queste voci:
- documentazione dell’immobile e della procedura;
- identità e pretese di ogni creditore;
- condizioni dell’accordo e tempi;
- ipoteche e occupazione;
- modalità di liberazione dell’immobile.
L’ultima voce pesa più di quanto sembri. Se l’immobile è occupato, la visita può avere limiti e i tempi per averne la disponibilità si allungano. Il prezzo concordato non dice nulla su tutto questo.
Dove trovare immobili in saldo e stralcio tra annunci e altri canali utili
Gli immobili in saldo e stralcio non hanno una vetrina dedicata. Non esiste, in generale, un registro pubblico unico degli immobili trattati a saldo e stralcio; alcuni portali e intermediari possono tuttavia pubblicizzare singole opportunità, mentre la trattativa con i creditori resta normalmente privata. Per questo, sui grandi portali, li trovi mescolati agli annunci normali. Vale la pena leggere con attenzione le formule ricorrenti: “vendita urgente”, “prezzo trattabile”, “libero subito”, “occasione per smobilizzo”. Da sole non dimostrano nulla, ma sono un buon punto di partenza per fare domande mirate.
Quando un annuncio ti sembra interessante, la verifica più utile è quella sugli atti. Una visura ipotecaria mostra le formalità pubblicitarie, come ipoteche e pignoramenti, ma non consente da sola di stabilire quali creditori siano intervenuti nella procedura, quali importi vantino o chi debba aderire all’accordo. Se esiste una procedura esecutiva, gli atti e le informazioni disponibili al pubblico possono essere consultati, nei limiti previsti dalla legge, sul Portale delle Vendite Pubbliche, negli avvisi autorizzati e secondo le modalità stabilite dal tribunale; non tutti gli atti del fascicolo sono necessariamente pubblicati integralmente online. Questo passaggio separa l’occasione concreta dall’annuncio che promette uno sconto che nessuno ha ancora concordato con la banca.
Oltre agli annunci, ci sono altri canali che vale la pena presidiare:
- Agenzie immobiliari del territorio che lavorano con proprietari in difficoltà e conoscono situazioni che non arrivano mai online.
- Custodi giudiziari e professionisti delegati, che seguono le procedure e sanno a che punto si trovano.
- Avvocati e commercialisti che assistono debitori e creditori e vedono le trattative prima del mercato.
- Banche e società di gestione dei crediti deteriorati, che a volte trattano direttamente la cessione degli immobili garantiti.
- Il passaparola locale, spesso sottovalutato, soprattutto nei centri medi e piccoli.
Nessuno di questi canali, da solo, ti dà certezze. Ti conviene incrociarli, e soprattutto affiancare alla ricerca di un’occasione un’analisi di fattibilità dell’accordo: chi sono i creditori, quanto vantano, se sono disposti a trattare. Se la trattativa non ha basi solide, la strada dell’asta giudiziaria resta quella più trasparente, con regole chiare e atti consultabili fin dall’inizio. Con Due Vi puoi valutare entrambe le opzioni prima di impegnarti, così scegli sapendo cosa stai comprando.
Stralcio immobiliare UniCredit e Intesa Sanpaolo: come si comportano le banche creditrici
Né UniCredit né Intesa Sanpaolo pubblicano un tariffario dello stralcio, e chi promette percentuali fisse “perché la banca fa così” sta semplificando troppo. Come ogni grande istituto, entrambe valutano il singolo fascicolo con criteri interni di recupero del credito, che confrontano quanto potrebbero incassare con l’accordo e quanto con la vendita all’asta. Contano il valore dell’immobile, la posizione dell’ipoteca, i tempi stimati della procedura e la solidità di chi propone. Per questo due debitori con lo stesso importo possono ricevere risposte molto diverse.
Un punto che sorprende molti è che il creditore con cui hai firmato il mutuo spesso non è più quello che siede al tavolo. Quando il credito diventa deteriorato, la banca può cederlo a un altro intermediario, a un servicer o a un veicolo di cartolarizzazione; il prezzo e le condizioni della cessione dipendono dall’operazione e non sono necessariamente conoscibili o riconducibili a un singolo credito. Il margine e la strategia di trattativa possono risentire del prezzo e delle condizioni di acquisto del credito, ma dipendono anche dalle politiche del titolare o del servicer, dalle garanzie, dai costi, dai tempi e dalle prospettive di recupero. Nei documenti del fascicolo esecutivo trovi di solito chi agisce davvero, perché la cessione viene indicata negli atti. Leggerli è il primo passo per sapere con chi parlare.
In pratica, davanti a una proposta di stralcio le banche e i loro mandatari guardano alcuni elementi ricorrenti:
- La somma offerta in un’unica soluzione, che di solito pesa più di un piano a rate lungo e incerto.
- Il confronto con la base d’asta, cioè quanto il creditore pensa di recuperare se la vendita va a buon fine, al netto di tempi e spese.
- Lo stato della procedura: un’offerta presentata prima di perizia e fissazione dell’asta ha un peso diverso da una fatta a pochi giorni dalla vendita.
- La presenza di altri creditori, perché una banca difficilmente rinuncia a una parte del credito se altri soggetti possono avvantaggiarsene.
- La documentazione della capacità economica: la provenienza dei fondi deve essere chiara e verificabile.
Tutto questo ha una conseguenza concreta, per chi vende e per chi pensa di acquistare. L’accordo con una banca grande richiede tempo, passaggi di delibera interni e spesso più interlocutori, mentre il calendario dell’asta corre comunque finché il giudice non sospende o estingue la procedura. Se segui un immobile in vendita forzata, non dare per scontato che lo stralcio sia in arrivo solo perché il debitore dice di trattare. Controlla negli atti se è stata depositata una richiesta di rinvio o di sospensione e se il creditore ha dato il consenso. Finché non c’è, l’asta resta l’unica data certa.
Quando partecipare all’asta è meglio che puntare su immobili in saldo e stralcio
L’asta può risultare preferibile quando l’accordo completo non si raggiunge, quando i creditori rifiutano la proposta o quando la trattativa privata non offre condizioni abbastanza certe. La procedura ha un vantaggio che la trattativa non ha: regole fisse, atti consultabili e un percorso che lascia tracce documentali valutabili prima dell’offerta.
Ha anche costi suoi. Serve una cauzione; se l’aggiudicatario non versa il saldo nei termini previsti, può perdere la cauzione e subire le ulteriori conseguenze stabilite dalla legge e dall’avviso di vendita. I rilanci possono inoltre portare il prezzo oltre il limite inizialmente previsto dall’offerente. Un’asta deserta apre la strada a ribassi successivi, ma nessuno può prometterli come garanzia di convenienza. Per un quadro dei vantaggi e dei limiti, ti rimandiamo a pro e contro delle aste giudiziarie.
In molte procedure l’offerta si presenta con modalità telematica, secondo quanto indicato nell’avviso di vendita; in alcuni casi possono essere previste modalità analogiche o miste. che il confronto tra le due strade si fa con tempi, costi e soggetti coinvolti sul tavolo, uno accanto all’altro.
Il momento giusto per proporre un accordo o fare un’offerta
La finestra del saldo e stralcio si chiude con l’aggiudicazione, ma aprirla con una somma ancora da trovare costa quanto arrivare tardi. Se i 125.000 euro dell’esempio dipendessero da un finanziamento non ancora deliberato, la proposta resterebbe sulla carta e la vendita in calendario. Nel frattempo puoi preparare il terreno con quello che hai già: perizia e ordinanza di vendita accanto al debito complessivo, e il conto dei creditori che compaiono nella procedura. Saprai se hai davanti un solo interlocutore o più tavoli da convincere.
In Due Vi lavoriamo sulle aste giudiziarie e, con chi arriva da noi, confrontiamo le due strade: l’accordo con tutti i creditori e la vendita in tribunale, per soggetti coinvolti, tempi e certezza. Dagli atti ti diciamo se la proposta ha basi solide o se l’asta offre un terreno più sicuro. Conviene muoversi quando la somma da offrire è disponibile e l’elenco dei creditori è completo, prima che la data di vendita si avvicini.